Wettanbieter mit Paysafecard 2026: Wo Auszahlung klappt und Anonymität endet
 Available in US
Ladevorgang...
Acht Wettanbieter mit GGL-Lizenz akzeptieren die besten Wettanbieter mit Paysafecard 2026 für Einzahlungen, aber nur Bet365, Interwetten, bwin und Bet-at-home zahlen auch per PSC aus — und Bet-at-home ist der einzige, bei dem das Auszahlungslimit über 2.500 € hinausgeht. Die oft beworbene Anonymität greift nur bei Einzahlungen unter 50 €; darüber verlangt die EU-Geldwäscherichtlinie ein verifiziertes MyPaysafecard-Konto mit Ausweiskontrolle, und das LUGAS-Limit von 1.000 € pro Monat wirkt anbieterübergreifend — Paysafecard ist dabei kein Bypass, sondern nur eine Zahlungsschiene.
Seit dem GlüStV 2021 ist Paysafecard bei deutschen Wettanbietern ein Kompromiss: Einzahlungen funktionieren bei fast allen GGL-Bookies, doch die versprochene Anonymität endet spätestens bei 50 €, Auszahlungen per PSC bieten nur vier von acht Anbietern, und das LUGAS-Limit lässt sich nicht durch Paysafecard umgehen. Wer bei Bet365 bereits 800 € einzahlt, kann bei Betano im selben Monat noch maximal 200 € nachlegen — die 1.000-€-Deckelung gilt für alle Buchmacher zusammen.
Acht Anbieter mit Paysafecard im Vergleich — wo Einzahlung und Auszahlung tatsächlich funktionieren
Acht Wettanbieter mit GGL-Lizenz akzeptieren Paysafecard für Einzahlungen, und sieben davon zahlen auch auf das MyPaysafecard-Konto zurück. Bet365, Betano, Interwetten, bwin, Tipico, Merkur Bets und Bet-at-home bieten PSC-Auszahlungen an, nur PlayZilla nutzt den Zwischenhändler Utorg. Wer regelmäßig größere Beträge abhebt, stößt bei bwin an die 250-€-Grenze pro Transaktion, während Bet-at-home bis zu 5.000 € freigibt. Doch das Auszahlungsverfahren ist nur die halbe Rechnung. Die Buchmachermarge auf eine Bundesliga-Partie liegt bei Bet365 und Betano bei rund 4,6 %, bei Tipico und Interwetten dagegen bei 6–7 % Overround — langfristig ein Preisaufschlag von 2–2,5 % pro Wette. Noch entscheidender ist das Wettsteuer-Handling: Tipico und Merkur Bets übernehmen die 5,3 % vollständig, Bet365 und bwin ziehen sie vom Einsatz ab. Auf 100 Wetten à 50 € macht das rechnerisch bis zu 265 € Unterschied im Nettogewinn.
Die Tabelle zeigt, wo die Schwerpunkte liegen und bei welchem Anbieter Paysafecard tatsächlich ein vollwertiger Zahlungsweg ist — Einzahlung und Rückzahlung ohne Umweg.
| Anbieter | Lizenz | Min. Einzahlung | Auszahlung per PSC | Bonus | Besonderheit |
|---|---|---|---|---|---|
| Bet365 | GGL Deutschland | 5 € | 24 h, bis 2.500 € | bis 100 € Wett-Credits | fairste Bonusbedingungen, umfangreichstes Live-Streaming |
| Betano | GGL Deutschland | 5 € | 24 h, bis 2.500 € | 100 % bis 80 € + 20 € ohne Einzahlung | PSC-Rückzahlung und No-Deposit-Bonus |
| Interwetten | GGL Deutschland | 10 € | 24–48 h, gebührenfrei | 100 % bis 100 € in 5 Stufen | Ein- und Auszahlung ohne Gebühren |
| bwin | GGL Deutschland | 5 € | 24 h, max. 250 € | 100 % bis 100 € oder 20 € Freebet | Live-Streaming-Portfolio, PSC-Limit niedrig |
| Tipico | GGL Deutschland | 10 € | 24–48 h, nur via MyPaysafecard | 100 % bis 100 € | übernimmt Wettsteuer vollständig |
| Merkur Bets | GGL Deutschland | 10 € | 24–48 h, nur via MyPaysafecard | 100 % bis 100 € | steuerfreie Gewinne, Filial-Barauszahlung |
| Bet-at-home | GGL Deutschland | 5 € | 24 h, bis 5.000 € | 100 % bis 100 € + 500 % Quotenboost | höchstes PSC-Auszahlungslimit |
| PlayZilla | Anjouan (Komoren) | 10 € | 24 h via Utorg | 100 % bis 100 € + Cashback | keine Wettsteuer, kein LUGAS-Limit |
Bet365 und Betano bieten die günstigsten Quoten und decken damit einen Teil des Nachteils ab, den die weitergereichte Wettsteuer verursacht. Tipico und Merkur Bets dagegen heben sich durch die vollständige Übernahme der 5,3 % ab, was bei höheren Einsätzen den Quotennachteil von 1–2 Prozentpunkten nahezu aufwiegt. PlayZilla operiert außerhalb der GGL-Regulierung mit einer Anjouan-Lizenz und bietet damit die rechnerisch attraktivsten Konditionen — keine Wettsteuer, keine LUGAS-Limits —, trägt jedoch das Risiko fehlender deutscher Rechtsaufsicht und weist auffällige Beschwerden über Auszahlungsverzögerungen auf.
Bet365
Bet365 wird von Hillside (New Media) Limited aus Stoke-on-Trent betrieben und ist seit 2021 mit GGL-Lizenz im deutschen Markt aktiv, darüber hinaus mit UKGC- und weiteren EU-Konzessionen ausgestattet. Der Buchmacher akzeptiert Paysafecard ab 5 € Mindesteinzahlung und zahlt binnen 24 Stunden auf das MyPaysafecard-Konto zurück, mit einem Limit zwischen 5 und 2.500 € pro Transaktion. Die Marge auf Bundesliga-Partien liegt bei rund 4,5–5 % Overround, auf Nischenligen bei 7–8 % — damit gehört Bet365 zu den günstigsten GGL-Anbietern. Das Sportangebot deckt über 200.000 Live-Streams pro Jahr ab, darunter Bundesliga, alle Top-5-Ligen, internationale Amateur-Ligen, Tennis, NBA, NFL, UFC und eSports. Cash Out funktioniert voll und teilweise, Bet Builder und Edit Bet sind verfügbar. Der Willkommensbonus von bis zu 100 € in Wett-Credits verlangt eine Mindesteinzahlung von 5 €, einmaligen Umsatz mit Mindestquote 1,20 innerhalb von 30 Tagen — die fairsten Bedingungen im Markt.
Bet365 eignet sich für Wettende, die Wert auf breite Marktabdeckung und Live-Streaming legen, sowie für Einsteiger, die den Bonus mit geringem Risiko freispielen wollen. Quote 1,20 ist keine hohe Hürde. Der Haken liegt in der Wettsteuer: Die 5,3 % werden direkt vom Einsatz abgezogen, nicht vom Buchmacher übernommen. Wett-Credits selbst sind nicht auszahlbar, nur die daraus erzielten Gewinne. Konten von langfristig profitablen Kunden werden erfahrungsgemäß in Einsatz-Limits eingeschränkt, ein bekanntes Muster bei Buchmachern mit flacher Marge.
Betano
Betano gehört zur Kaizen Gaming International Ltd. aus Athen, der deutsche Betrieb läuft über eine Malta-Tochter mit GGL-Lizenz seit 2022. Die Mindesteinzahlung per Paysafecard liegt bei 5 €, für den Bonus bei 10 €. Auszahlungen auf MyPaysafecard erfolgen typisch binnen 24 Stunden, mit einem Limit bis 2.500 €. Die Buchmachermarge auf Top-Ligen bewegt sich zwischen 4,5 und 5,5 %, tendenziell günstiger auf Bundesliga als bei Interwetten oder Tipico. Das Sportangebot konzentriert sich auf Fußball — Bundesliga, La Liga, Serie A, Champions League —, dazu Tennis, Basketball, Handball, Eishockey und eSports mit Fokus CS2, Dota 2 und LoL. Cash Out mit Auto-Cash-Out-Funktion, Bet Builder mit hoher Marktdichte im Fußball und Live-Streaming bei ausgewählten Ligen sind an Bord. Der Willkommensbonus umfasst 100 % bis 80 € auf die Ersteinzahlung plus 20 € Freebet ohne Einzahlung nach Verifizierung, Umsatzfaktor 5x mit Mindestquote 1,65 innerhalb 90 Tagen.
Betano ist einer der wenigen GGL-Bookies, die sowohl PSC-Rückzahlung als auch einen No-Deposit-Bonus anbieten — die 20 € Freebet nach Verifizierung sind ein Alleinstellungsmerkmal unter den hier gelisteten Anbietern. Die Mindestquote 1,65 zwingt zu höherem Risiko als bei Bet365 oder Tipico, die 5x Umsatzbedingung liegt aber im moderaten Bereich. Nachteil: Wer einmal per PayPal einzahlt, bleibt an PayPal gebunden. Bei Skrill-Einzahlung greift der Bonus nicht.
Interwetten
Interwetten wird von der Interwetten Gaming Ltd. mit Sitz in Gżira, Malta, betrieben und ist seit November 2020 mit GGL-Lizenz sowie zusätzlich mit MGA Malta reguliert. Gegründet 1990 in Wien, ging Interwetten 1997 als zweiter Online-Bookie weltweit an den Start. Mindesteinzahlung beträgt 10 €, Mindesteinsatz 0,50 €. Auszahlungen per Paysafecard laufen gebührenfrei über das MyPaysafecard-Konto und dauern 24–48 Stunden. Die Marge liegt bei rund 6–7 % Overround auf Bundesliga-Partien, 7–8 % auf Nischen — spürbar höher als bei Bet365 oder Betano, dafür stark bei Favoritenquoten. Das Sportangebot deckt Fußball mit Schwerpunkt Bundesliga und österreichischer Bundesliga, alle europäischen Top-Ligen, Tennis, Handball, Wintersport — hier eines der breitesten Programme im Markt für Ski Alpin und Biathlon —, Eishockey und Basketball. Cash Out, Live-Statistiken und Live-Ticker sind verfügbar, Live-Streaming nur bei ausgewählten Partien mit Guthaben-Verifikation. Der Willkommensbonus von 100 % bis 100 € wird in fünf Freispielstufen à 20 % freigeschaltet, plus 10 € Gratiswette für Bestandskunden.
Interwetten passt für konservative Tipper, die Favoritenquoten suchen und Wert auf gebührenfreie PSC-Ein- und Auszahlung legen. Wintersport-Fans finden hier das breiteste Wettangebot unter den GGL-Anbietern. Das Quotenniveau im Live-Bereich ist mittelmäßig, ein separater Bet-Builder für Fußball fehlt. Der Slotbereich trägt 45x Umsatzbedingungen — deutlich anspruchsvoller als der Sportbereich.
bwin
bwin operiert unter der ElectraWorks Limited, Teil der Entain plc mit Sitz in Gibraltar, und ist seit 2021 mit GGL-Lizenz im deutschen Markt aktiv. Gegründet 1997 als betandwin.com in Wien, firmiert das Unternehmen seit 2006 als bwin. Mindesteinzahlung per Paysafecard liegt bei 5 €, für den Bonus bei 10 €. Auszahlungen per PSC über MyPaysafecard erfolgen binnen 24 Stunden, das Limit beträgt jedoch nur 250 € pro Transaktion — PayPal erlaubt bis zu 10.000 €. Die Marge bewegt sich bei rund 5–6 % Overround auf Bundesliga, 7 % auf 2. Bundesliga. Das Sportangebot ist sehr breit: Fußball von Bundesliga bis Amateurligen, alle europäischen Cup-Wettbewerbe, Copa América, Copa Libertadores, Tennis, Basketball, Handball, Wintersport, Boxen, eSports mit Fokus CS2 und LoL sowie Politik- und Entertainment-Wetten. Cash Out voll und teilweise, Bet Builder für Fußball, umfangreiches Live-Streaming für Bundesliga, La Liga, Serie A und Ligue 1 sind verfügbar. Der Willkommensbonus umfasst 100 % bis 100 € auf die Ersteinzahlung, 3x Umsatz von Einzahlung plus Bonus in 90 Tagen mit Mindestquote 1,70, alternativ 20 € exklusive Freebet für Neukunden mit PSC-Einzahlung ab 10 €.
bwin kombiniert ein großes Live-Streaming-Portfolio mit funktionsfähiger Paysafecard-Auszahlung, doch die 250-€-Kappe pro Transaktion macht die PSC-Rückzahlung für ernsthafte Gewinne unpraktisch. Wer regelmäßig mehr als 250 € abhebt, weicht auf PayPal oder Banküberweisung aus. Die Wettsteuer von 5,3 % wird an den Kunden weitergegeben. Bestandskundenboni sind deutlich schwächer als das Willkommensangebot.
Tipico
Tipico wird von der Tipico Co. Limited mit Sitz in Malta betrieben, die deutsche Hauptniederlassung sitzt in Karlsruhe. Seit Oktober 2020 mit GGL-Lizenz ausgestattet, ist Tipico Marktführer im deutschen Filialnetz. Mindesteinzahlung beträgt 10 €, Mindesteinsatz 0,25 €. Paysafecard-Auszahlung ist möglich, allerdings nur über ein verifiziertes MyPaysafecard-Konto und nicht ab jedem Einzahlungsweg zugelassen — in der Praxis laufen die meisten Auszahlungen über PayPal oder Banküberweisung in 1–3 Tagen. Die Marge liegt bei rund 5 % auf Bundesliga 1×2, 6–7 % auf 2. und 3. Bundesliga. Das Sportangebot deckt den vollen DFB-Bereich von Bundesliga bis Regionalliga, europäische Cup-Wettbewerbe, Champions und Europa League, WM und EM, dazu Tennis, Basketball, Handball, Eishockey, Wintersport, Boxen und selektiv eSports. Cash Out voll und teilweise, Live-Ticker, Live-Statistiken und Live-Streaming für Bundesliga-Konferenz sowie ausgewählte Top-Spiele sind verfügbar. Der Willkommensbonus von 100 % bis 100 € verlangt Mindesteinzahlung 10 €, 10x Umsatz des Bonus mit Mindestquote 1,50 innerhalb 30 Tagen.
Tipico übernimmt die 5,3 % Wettsteuer vollständig — bei jedem Gewinn bekommt der Kunde 5,3 % mehr ausgezahlt als bei Bet365 oder bwin. Über 100 Wetten à 50 € summiert sich das auf 265 € Nettogewinn-Vorteil gegenüber Anbietern, die die Steuer an den Kunden weiterreichen. Die Paysafecard-Auszahlung ist an mehrere Hürden gebunden: Verifizierung, MyPaysafecard-Konto, Zahlungsschienen-Match. Wer diese Hürden nicht überwinden will, nutzt PayPal oder Banküberweisung. Der Slot-Bereich trägt 40x Umsatzbedingungen.
Merkur Bets
Merkur Bets operiert unter der Cashpoint Malta Ltd., Teil der Merkur/Gauselmann Group aus Espelkamp, und ist seit April 2024 mit GGL-Lizenz als eigenständiger Sportwetten-Bookie am Markt. Mindesteinzahlung beträgt 10 €, Mindesteinsatz 0,25 €. Paysafecard-Auszahlung ist nur mit verifiziertem MyPaysafecard-Konto möglich und dauert typisch 24–48 Stunden, PayPal ist schneller. Eine Besonderheit ist die Barauszahlung an Merkur-Filialen via Paylado. Die Marge liegt bei rund 5,5–6 % auf Bundesliga. Das Sportangebot umfasst Fußball mit Bundesliga, 2. Bundesliga, 3. Liga, DFB-Pokal, EM und WM, Champions League, La Liga, Serie A, Premier League, dazu Tennis, Basketball, Eishockey, US-Sport und moderat eSports. Cash Out, Kombi-Boost für Bestandskunden und Live-Ticker mit Statistiken sind verfügbar, das Live-Stream-Angebot ist schwächer als bei Bet365 oder bwin. Der Willkommensbonus von 100 % bis 100 € auf die Ersteinzahlung ist seit Juni 2025 aktiv, Umsatzfaktor 10x mit Mindestquote 1,80 innerhalb 30 Tagen, Kombiwetten für die Mindestquote zugelassen.
Merkur Bets übernimmt die Wettsteuer vollständig — steuerfreie Gewinne für den Kunden, rechnerisch derselbe Vorteil wie bei Tipico. Die Filial-Barauszahlung via Paylado ist unter den deutschen Bookies nahezu einzigartig und praktisch für Kunden, die Bankkonten vermeiden wollen. Die Bonus-Mindestquote 1,80 ist relativ hoch und zwingt zu risikoreicheren Wetten. Die internationale Reichweite ist deutlich kleiner als bei Bet365, bwin oder Interwetten.
Bet-at-home
Bet-at-home wird von der Bet-at-home.com Entertainment GmbH mit Sitz in Wien betrieben, heute eine Tochter der Betclic Everest Group (Pixel Holding), und ist seit 2021 mit GGL-Lizenz sowie zusätzlich mit MGA Malta reguliert. Gegründet 1999 in Wien. Mindesteinzahlung beträgt 5 € per Paysafecard und Kreditkarte, 10 € per Banküberweisung, Mindesteinsatz 0,50 €. Paysafecard-Auszahlung via MyPaysafecard bis 5.000 € möglich — das höchste PSC-Auszahlungslimit unter allen GGL-Bookies —, Bearbeitungszeit 24 Stunden. PayPal und Banküberweisung dauern wenige Tage. Die Marge liegt bei rund 5,5–6,5 % auf Bundesliga, 6–7 % auf ÖFB Bundesliga. Das Sportangebot deckt Fußball mit Bundesliga, ÖFB Bundesliga und alle europäischen Top-Ligen, Tennis als traditionelles Kernstück, Handball, Eishockey, Basketball, Wintersport, Boxen und moderat eSports. Cash Out, Trustbet (Rückzahlung bei verlorener Expertentipp-Wette) und Live-Ticker sind verfügbar. Der Willkommensbonus umfasst 100 % bis 100 € auf die Ersteinzahlung plus 500 % Quotenboost für Neukunden (max. 30 € Extragewinn), 6x Umsatz von Einzahlung plus Bonus mit Mindestquote 1,70 innerhalb 60 Tagen, Bonus-Code „WELCOME“.
Bet-at-home ist praktisch der einzige PSC-Anbieter für regelmäßige größere Auszahlungen — das 5.000-€-Limit pro Transaktion hebt sich deutlich von den 250 € bei bwin oder den 2.500 € bei Bet365 ab. Der 500 % Quotenboost klingt spektakulär, ist jedoch bei 30 € Gewinn gedeckelt — der Marketing-Effekt größer als der reale Vorteil. Das Wettangebot in Randsportarten ist dünner als bei Bet365 oder bwin.
PlayZilla
PlayZilla operiert unter der NovaForge Ltd. mit Sitz in Malta, vormals Rabidi N.V., und ist mit einer Anjouan Gaming License der Komoren reguliert (ALSI-152406028-FI2, gültig bis November 2026), vormals Curaçao unter Antillephone N.V. Die Lizenz liegt außerhalb der deutschen Regulierung. Gegründet 2021. Mindesteinzahlung beträgt 10 €, Paysafecard ist erst ab der zweiten Einzahlung wählbar — die Ersteinzahlung muss über eine andere Methode laufen. Mindesteinsatz 0,20 €. Paysafecard-Auszahlung erfolgt via Utorg-Zwischenhändler binnen 24 Stunden, Krypto meist unter einer Stunde, Banküberweisung 1–3 Tage. Die Marge liegt bei rund 4–5 % auf Bundesliga, das Quotenniveau bei etwa 95 % — rund 1–2 Prozentpunkte besser als die deutsche GGL-Konkurrenz. Das Sportangebot umfasst über 40 Sportarten, bis zu 15.000 Wettoptionen pro Top-Fußballspiel (Torschützen, Ecken, Karten, Minutenabschnitte), Tennis, Basketball mit Blocks- und Steals-Spezialwetten, Eishockey, Cricket, Volleyball, Snooker, Darts und breit eSports mit CS2, Dota 2, LoL, Valorant, StarCraft. Cash Out, Bet Builder mit hoher Marktdichte und Live-Ticker sind verfügbar, Live-Streaming fehlt. Der Willkommensbonus umfasst 100 % bis 100 € auf die Ersteinzahlung, dazu wöchentlich 10 % Cashback auf Nettoverluste bis 500 € und 50 % Reload-Bonus bis 500 €, Umsatzfaktor 3x.
PlayZilla bietet keine Wettsteuer — 5,3 % Ersparnis pro Wette —, kein LUGAS-Limit, keinen OASIS-Anschluss und Krypto-Zahlungen. Die Marktdichte pro Fußballspiel ist die höchste unter den hier gelisteten Anbietern. Rechnerisch die attraktivsten Konditionen. Der Haken: nicht durch deutsche Behörden reguliert, im Streitfall kein Rechtsweg über GGL. Die Trustpilot-Bewertung liegt bei 1,8 von 5 mit auffälligen Beschwerden über verzögerte oder stornierte Auszahlungen. Kein OASIS-Anschluss bedeutet: gesperrte Spieler können hier weiter wetten, kritisch bei Spielsuchtgefahr. Die Anjouan-Lizenz ist weniger streng reguliert als MGA oder UKGC. Keine native App im offiziellen App-Store, da die Anjouan-Lizenz nicht Apple- oder Google-konform ist.
Welcher Wettanbieter mit Paysafecard bietet den besten Bonus 2026?
Betano liefert mit 100 % bis 80 € plus 20 € Freebet ohne Einzahlung nach Verifizierung den großzügigsten Einstieg — der No-Deposit-Bonus ist unter GGL-Anbietern selten. Bet365 punktet mit den fairsten Bedingungen: Mindestquote 1,20, nur 1x Umsatz. PlayZilla bietet zusätzlich 10 % wöchentlichen Cashback und 50 % Reload-Bonus, trägt aber das Risiko fehlender deutscher Regulierung.
Was die GGL-Lizenz für Paysafecard-Nutzer bedeutet — LUGAS, OASIS und der Preis der Legalität
Die GGL-Aufsicht bringt deutsche Wettanbieter mit Paysafecard unter ein Kontrollsystem, das jede Einzahlung nachverfolgt und anbieterübergreifend deckelt. Wer bei einem lizenzierten Buchmacher Geld einzahlt, landet automatisch in zwei zentralen Datenbanken: LUGAS erfasst sämtliche Limits und Einzahlungen bei allen konzessionierten Anbietern, OASIS registriert Sperren. Paysafecard ändert daran nichts — die Zahlung läuft über den Wettanbieter, und der meldet jeden Betrag weiter. Die oft beworbene Anonymität der Prepaid-Methode endet damit nicht erst bei der MyPaysafecard-Pflicht ab 50 €, sondern bereits beim ersten Login beim Buchmacher selbst, denn ohne vollständige Verifizierung mit Ausweis und Adressnachweis ist bei GGL-Anbietern keine Wette möglich.
Das 1.000-€-Limit gilt für alle Anbieter zusammen, nicht pro Buchmacher
Die LUGAS-Deckelung von 1.000 € pro Monat wirkt anbieterübergreifend, nicht pro Buchmacher — Paysafecard ist dabei kein Bypass. Ein Spieler, der bei Bet365 im Januar 800 € einzahlt, kann bei Betano im selben Monat noch maximal 200 € nachlegen, bei Tipico oder Interwetten gar nichts mehr. Das System zählt den Kalendermonat von seinem Beginn bis zum letzten Tag; am 1. Februar steht das Limit wieder zur Verfügung, unabhängig davon, wann im Vormonat die letzte Einzahlung erfolgte. Jeder der acht hier aufgeführten Anbieter mit GGL-Konzession ist an LUGAS angebunden, und jede Transaktion — ob per Paysafecard, Banküberweisung oder Kreditkarte — wird sofort gemeldet und vom verbleibenden Limit abgezogen.
Die Eingangsschwelle lässt sich nicht durch Wechsel der Zahlungsmethode umgehen. Wer glaubt, durch den Einsatz mehrerer PSC-Codes oder durch Aufteilung auf verschiedene Anbieter mehr Spielraum zu gewinnen, stößt spätestens beim zweiten Buchmacher auf eine Fehlermeldung: „Einzahlungslimit erreicht“. Das gilt auch für Spieler, die mehrere Konten bei unterschiedlichen Anbietern führen — LUGAS identifiziert Personen über Name, Geburtsdatum und Adresse, und ein zweiter Account beim selben oder einem anderen GGL-Anbieter ändert am monatlichen Gesamtlimit nichts. Die 1.000 € sind eine feste Grenze für die Summe aller Einzahlungen bei allen lizenzierten deutschen Wettanbietern.
Wettanbieter ohne LUGAS und OASIS — was dahintersteckt und warum das riskant ist
Buchmacher, die keine deutsche Konzession besitzen, sind weder an LUGAS noch an OASIS angebunden — nicht, weil sie technisch moderner oder kundenfreundlicher arbeiten, sondern weil sie schlicht nicht dürfen. PlayZilla etwa operiert mit einer Lizenz aus Anjouan, einer Inselgruppe der Komoren ohne Vollstreckungsabkommen mit der EU. Solche Anbieter bieten in der Regel höhere Limits, keine Wettsteuer-Abzüge und manchmal sogar Paysafecard-Einzahlungen ohne MyPaysafecard-Verifizierung — was nach EU-Geldwäscherecht ab 50 € eigentlich verpflichtend ist. Was auf den ersten Blick nach Freiheit aussieht, ist rechtlich eine Grauzone: Das Wetten bei einem nicht in Deutschland zugelassenen Anbieter verstößt gegen den Glücksspielstaatsvertrag, und Gewinne können beschlagnahmt werden, wenn Finanzämter oder Strafverfolgungsbehörden auf die Transaktionen aufmerksam werden.
Die fehlende OASIS-Anbindung bedeutet auch, dass Selbstsperren nicht greifen. Wer sich bei Bet365, Betano oder Tipico für sechs Monate sperren lässt, ist bei allen GGL-Anbietern automatisch ausgeschlossen — bei einem ausländischen Buchmacher ohne OASIS-Zugang jedoch nicht. Das klingt nach einem Vorteil, ist aber für spielsuchtgefährdete Personen eine erhebliche Gefahr: Die Sperre, die bei lizenzierten Anbietern technisch durchgesetzt wird, läuft bei Anbietern ohne deutsche Lizenz ins Leere. Hinzu kommt, dass Beschwerden gegen solche Anbieter bei deutschen Aufsichtsbehörden nicht bearbeitet werden und Auszahlungsprobleme nur über ausländische Gerichte oder gar nicht durchsetzbar sind.
::: warning-callout Achtung! Wettanbieter, die mit „ohne LUGAS“, „ohne OASIS“, „ohne Limit“ oder „keine Wettsteuer“ werben, besitzen keine deutsche Lizenz. Das Wetten bei solchen Anbietern ist nach deutschem Recht illegal, Gewinne können eingezogen werden, und Selbstsperren aus OASIS werden ignoriert. Paysafecard schützt hier nicht vor Strafverfolgung — Transaktionsdaten sind bei Ermittlungen einsehbar, und auch ein MyPaysafecard-Konto lässt sich zurückverfolgen. :::
Sind Wettanbieter ohne LUGAS mit Paysafecard in Deutschland legal?
Nein. Anbieter ohne LUGAS-Anbindung haben keine GGL-Konzession und verstoßen gegen den Glücksspielstaatsvertrag. Wetten bei solchen Buchmachern sind in Deutschland illegal, unabhängig von der Zahlungsmethode — Paysafecard ändert daran nichts.
Einzahlung mit Paysafecard — Schritt für Schritt und wo die Anonymität endet
Wer bei lizenzierten deutschen Wettanbietern per Paysafecard einzahlt, bewegt sich in einem regulierten Rahmen, der mit der oft beworbenen Anonymität wenig gemein hat. Bei Beträgen bis 49 € funktioniert die Einzahlung mit Paysafecard tatsächlich ohne Registrierung — man kauft einen PIN-Code am Kiosk oder an der Tankstelle, gibt ihn beim Buchmacher ein, fertig. Ab 50 € greift die EU-Geldwäscherichtlinie, und damit endet die Anonymität abrupt: Wer mehr einzahlen will, braucht ein verifiziertes MyPaysafecard-Konto mit Ausweisprüfung, Adressnachweis und hinterlegten Kontaktdaten. Der Vorteil, den Paysafecard gegenüber einer SEPA-Überweisung oder PayPal haben soll, schrumpft damit auf den Kleinstbetrag-Bereich zusammen — und dort kollidiert er mit den Mindesteinzahlungen der meisten GGL-Anbieter, die zwischen 10 € und 20 € liegen.
So läuft die Einzahlung bei GGL-Anbietern ab
Die Einzahlung selbst ist bei allen acht Anbietern mit GGL-Lizenz technisch identisch: Nach der Anmeldung und Verifizierung des Wettkontos — Ausweis, Adressnachweis und OASIS-Prüfung laufen bereits zu diesem Zeitpunkt, nicht erst bei der Zahlung — wählt man im Kassenbereich Paysafecard als Zahlungsmethode aus. Für Beträge unter 50 € reicht die Eingabe der 16-stelligen PIN, die auf der gekauften Karte steht. Das Guthaben wird sofort dem Wettkonto gutgeschrieben, eine Wartezeit gibt es nicht. Der Buchmacher sieht dabei weder Bankverbindung noch Kreditkartendaten, wohl aber die bereits hinterlegten Identitätsdaten des Wettkontos selbst — anonym ist man gegenüber dem Anbieter also auch unterhalb der 50-€-Schwelle nicht, nur gegenüber Paysafecard als Zahlungsdienstleister. Wer mehrere Codes besitzt, kann sie bei einer Transaktion kombinieren, sofern die Summe das Limit nicht überschreitet. Gebühren fallen bei keinem der acht Anbieter an, weder für die Einzahlung selbst noch für die Nutzung von Paysafecard.
Bei Tipico, Merkur Bets und Bet-at-home liegt die Mindesteinzahlung bei 10 €, bei Bet365, Betano und Interwetten bei 5 €. Damit passt Paysafecard auch für kleinere Beträge, die etwa für kombinierte Fußballwetten oder Livewetten auf Einzelmärkte gedacht sind. Die maximale Einzahlung pro Transaktion richtet sich nach dem LUGAS-Limit, nicht nach einer Paysafecard-Grenze: Wer im laufenden Monat bereits 800 € bei Bet365 eingezahlt hat, kann bei Betano noch 200 € nachladen, dann ist Schluss.
MyPaysafecard-Pflicht ab 50 € — das Ende der anonymen Zahlung
Sobald die Einzahlung 50 € erreicht oder überschreitet, verlangt Paysafecard die Registrierung eines MyPaysafecard-Kontos. Das ist keine Empfehlung und keine Kulanz, sondern eine gesetzliche Vorgabe der EU-Geldwäscherichtlinie, die Paysafecard als regulierter Zahlungsdienstleister einhalten muss. Die Verifizierung läuft mehrstufig: Zunächst Eingabe von Name, Geburtsdatum und Adresse, dann Upload eines Ausweisdokuments — Personalausweis oder Reisepass — und schließlich Nachweis der angegebenen Wohnadresse durch eine aktuelle Versorgerrechnung oder Meldebescheinigung. Paysafecard prüft die Dokumente, in der Regel innerhalb von ein bis drei Werktagen, und schaltet das Konto erst danach für Transaktionen über 50 € frei. Wer in der Zwischenzeit einzahlen will, muss warten oder auf eine andere Methode ausweichen.
Der oft beworbene Vorteil, mit Paysafecard „anonym“ wetten zu können, existiert damit realistisch nicht. Unterhalb von 50 € mag die Zahlung gegenüber Paysafecard selbst anonym bleiben, gegenüber dem Wettanbieter ist sie es nie — dort liegen Ausweis und Adresse bereits vor, bevor die erste Wette platziert wird. Oberhalb von 50 € kennt auch Paysafecard die Identität, und das MyPaysafecard-Konto bleibt dauerhaft an die verifizierten Daten gebunden. Wer mehrere Konten anlegt, um die Verifizierung zu umgehen, verstößt gegen die Nutzungsbedingungen und riskiert die Sperrung sämtlicher Guthaben. Paysafecard gleicht Daten mit anderen Konten ab, und doppelte Ausweisdokumente werden erkannt.
Die 50-€-Grenze gilt pro Transaktion, nicht kumulativ. Man kann theoretisch zehnmal 49 € einzahlen, ohne ein MyPaysafecard-Konto anzulegen, sofern der Buchmacher das technisch zulässt und das LUGAS-Limit noch Spielraum bietet. Praktisch ergibt das keinen Sinn: Wer ernsthaft wettet, überschreitet die Schwelle früher oder später, und spätestens dann steht die Verifizierung an. Besser direkt erledigen.
::: worked-example
Schritt 1
MyPaysafecard-Konto auf der Paysafecard-Website anlegen: E-Mail-Adresse bestätigen, Passwort setzen, persönliche Daten eingeben — Vor- und Nachname, Geburtsdatum, vollständige Wohnanschrift.
Schritt 2
Ausweisdokument hochladen: Personalausweis (Vorder- und Rückseite) oder Reisepass, lesbar und vollständig abgebildet. Paysafecard akzeptiert nur gültige Dokumente, abgelaufene Ausweise werden abgelehnt.
Schritt 3
Adressnachweis einreichen: aktuelle Strom-, Gas- oder Telefonrechnung, nicht älter als drei Monate, oder eine Meldebescheinigung. Der Name auf dem Nachweis muss mit den eingegebenen Daten übereinstimmen.
Schritt 4
Prüfung abwarten: Paysafecard verifiziert die Dokumente manuell, Bearbeitungszeit ein bis drei Werktage. Erst nach Freischaltung können Beträge über 50 € eingezahlt werden.
Schritt 5
PIN-Codes mit dem MyPaysafecard-Konto verknüpfen: Gekaufte Codes werden dem Konto hinzugefügt, sodass das Guthaben zentral verwaltet wird. Ab diesem Zeitpunkt läuft jede Einzahlung über das verifizierte Konto. :::
Ab welchem Betrag ist ein MyPaysafecard-Konto verpflichtend?
Die Verifizierungspflicht beginnt bei Einzahlungen ab 50 € pro Transaktion. Darunter kann man PIN-Codes ohne Registrierung verwenden, darüber verlangt Paysafecard ein verifiziertes MyPaysafecard-Konto mit Ausweis und Adressnachweis, unabhängig vom Wettanbieter.
Auszahlung per Paysafecard — bei welchen Anbietern es funktioniert und wo die Grenzen liegen
Paysafecard einzahlen kann man bei allen acht GGL-Anbietern im Vergleich, auszahlen bei sieben. Bet365, Betano, Interwetten, bwin, Tipico, Merkur Bets und Bet-at-home zahlen auf das MyPaysafecard-Konto zurück, nur PlayZilla nutzt den Zwischenhändler Utorg. Bei bwin liegt das Limit bei 250 € pro Transaktion, bei Bet-at-home bei 5.000 €, die übrigen bewegen sich zwischen diesen Polen.
Sieben von acht Anbietern zahlen auf Paysafecard zurück
Einzahlungen per Paysafecard laufen bei allen acht Anbietern reibungslos, Auszahlungen bei sieben. Bet365, Betano, Interwetten, bwin, Tipico, Merkur Bets und Bet-at-home haben die technische Integration für PSC-Rückzahlungen umgesetzt. Das bedeutet jedoch nicht, dass die Auszahlung komfortabler wäre als eine SEPA-Überweisung. Das Geld landet auf dem MyPaysafecard-Konto, von dort muss es auf ein Bankkonto weitergeleitet werden — ein zusätzlicher Schritt, der ein bis drei Werktage kostet. Der oft beworbene Vorteil der anonymen Auszahlung existiert nicht: Wer mehr als 50 € eingezahlt hat, ist längst verifiziert, und wer auszahlt, gibt ohnehin Name, Adresse und Ausweisnummer preis.
Auszahlungslimits im Vergleich — von 250 € bis 5.000 €
Die Unterschiede zwischen den vier Anbietern sind erheblich. Bei bwin endet die Paysafecard-Auszahlung bei 250 € pro Transaktion. Wer 800 € Gewinn hat, braucht vier separate Auszahlungen über mehrere Tage. Bet-at-home hingegen erlaubt bis zu 5.000 € auf einen Schlag — zwanzigmal so viel.
| Anbieter | PSC-Auszahlung | Limit pro Transaktion |
|---|---|---|
| Bet365 | Ja | — |
| Betano | Nein | — |
| Interwetten | Ja | — |
| bwin | Ja | 250 € |
| Tipico | Nein | — |
| Merkur Bets | Nein | — |
| Bet-at-home | Ja | 5.000 € |
Bet365 und Interwetten bieten Paysafecard-Auszahlungen an, geben aber keine festen Transaktionslimits in ihren Zahlungsbedingungen an. In der Praxis orientieren sich die Grenzen dort an den allgemeinen Auszahlungslimits des Kontos, die wiederum vom Verifizierungsstatus und der Einzahlungshistorie abhängen. Wer bei bwin oder Bet-at-home bleibt, weiß hingegen genau, womit er rechnen kann.
Das LUGAS-Limit von 1.000 € pro Monat greift unabhängig von der Auszahlungsmethode. Ein Gewinn von 5.000 € bei Bet-at-home kann zwar in einer Transaktion auf das MyPaysafecard-Konto fließen, aber die Einzahlung für den nächsten Monat ist dennoch auf 1.000 € gedeckelt. Paysafecard umgeht keine Limite — sie ist nur eine Zahlungsschiene innerhalb des LUGAS-Rahmens.
Bei welchen Wettanbietern funktioniert die Paysafecard-Auszahlung tatsächlich?
Bet365, Interwetten, bwin und Bet-at-home zahlen auf Paysafecard aus. Bei bwin liegt das Limit bei 250 € pro Vorgang, bei Bet-at-home bei 5.000 €. Alle anderen GGL-Anbieter unterstützen nur SEPA oder PayPal für Auszahlungen.
Bonusbedingungen mit Paysafecard-Einzahlung — was nach Wettsteuer und Mindestquote bleibt
Bonusangebote bei GGL-lizenzierten Wettanbietern sind seit 2026 die Ausnahme, nicht die Regel. Die meisten Buchmacher mit deutscher Konzession verzichten vollständig auf Willkommensprämien oder bieten nur stark eingeschränkte Varianten an. Wer per Paysafecard einzahlt und auf einen Bonus hofft, landet in der Praxis oft bei einem der wenigen Anbieter, die überhaupt noch etwas anbieten — und selbst dort frisst die Kombination aus Wettsteuer, Mindestquoten und Umsatzanforderungen den Großteil des beworbenen Werts auf. Die Rechnung zeigt, was von den „100 €“ oder „50 €“ in der Überschrift tatsächlich beim Wettenden ankommt.
Wett-Credits, Freebets und Umsatzfaktoren — wo der Haken sitzt
Bet365 wirbt mit 100 € Wett-Credits für Neukunden. Der nominale Wert steht in Fettdruck, die Bedingungen im Kleingedruckten. Die Credits müssen auf Wetten mit Mindestquote 1,20 eingesetzt werden, jede Wette unterliegt der deutschen Wettsteuer von 5,3 %, und der Einsatz selbst wird bei einer Wett-Credit-Wette nicht ausgezahlt — nur der Reingewinn landet im auszahlbaren Guthaben. Eine Rechnung über zehn Wetten à 10 € auf Quote 1,20 zeigt das Ergebnis: 10 € Einsatz × 1,20 = 12 € Bruttoertrag, abzüglich 5,3 % Steuer = 11,36 € Auszahlung, minus die 10 € Einsatz, die bei Wett-Credits verfallen = 1,36 € Nettogewinn pro Wette. Auf hundert Euro Credits gerechnet, bei gleichbleibender Quote und ohne Verluste, liegt der realisierbare Wert bei rund 78–82 €. Nicht die suggerierten 100 €.
Die Mindestquote 1,20 klingt niedrig, zwingt aber zur Auswahl von Märkten mit geringer Gewinnwahrscheinlichkeit oder hoher Marge. Favoriten auf Sieg bei einer Bundesliga-Partie gegen einen Abstiegskandidaten liegen meist unter 1,20, sichere Über/Unter-Wetten ebenso. Man landet bei Handicaps, Dreiweg-Wetten mit unklarem Ausgang oder Kombiwetten — genau dort, wo das Risiko steigt und die Buchmachermarge am höchsten ist. Freebets funktionieren nach dem gleichen Muster, nur dass der Einsatz bereits „geschenkt“ wurde und die Mindestquote oft bei 1,50 oder höher liegt. Der Erwartungswert sinkt weiter.
Umsatzfaktoren gibt es bei den GGL-Anbietern kaum noch; die meisten Boni sind einmalig einsetzbar oder an eine feste Anzahl von Wetten gebunden. Bet365 verlangt die Platzierung der Credits innerhalb von 30 Tagen, sonst verfallen sie. Interwetten bietet vereinzelt Gratiswetten an, jedoch ohne festen Willkommensbonus. Betano, bwin, Tipico und Merkur Bets führen in 2026 keine Neukundenboni. Wer bei diesen Anbietern mit Paysafecard einzahlt, startet ohne Prämie.
| Anbieter | Nominaler Bonus | Umsatzanforderung | Mindestquote | Erwartungswert nach Steuer |
|---|---|---|---|---|
| Bet365 | 100 € Wett-Credits | Einmaliger Einsatz | 1,20 | 78–82 € |
| Betano | — | — | — | — |
| Interwetten | Gelegentlich Gratiswetten | Variabel | 1,50 | — |
| bwin | — | — | — | — |
| Tipico | — | — | — | — |
| Merkur Bets | — | — | — | — |
| Bet-at-home | — | — | — | — |
Von acht GGL-Anbietern mit Paysafecard bleibt Bet365 der einzige mit einem strukturierten Neukundenbonus. Interwetten schaltet punktuell Aktionen frei, die jedoch an bestimmte Events gebunden sind und meist nur Bestandskunden erreichen. Der Rest verzichtet. Das regulierte Umfeld lässt Bonusangebote wirtschaftlich kaum noch zu: Die Wettsteuer fällt auf jeden Einsatz an, die LUGAS-Obergrenze deckelt Einzahlungen auf 1.000 € im Monat, und OASIS schließt gesperrte Spieler bundesweit aus. Buchmacher kalkulieren knapper.
Bonus-Aktivierung per Paysafecard — bei welchem Anbieter es klemmt
Die Einzahlung per Paysafecard löst den Bonus bei Bet365 ohne Einschränkung aus. Der Betrag wird dem Wettkonto gutgeschrieben, die Credits folgen automatisch nach Erfüllung der Mindesteinzahlung von 10 €. Kein Code, keine manuelle Freischaltung. Bei Interwetten muss der Spieler den Bonus im Profil aktivieren, bevor die erste Einzahlung erfolgt — wer direkt einzahlt und danach aktivieren will, geht leer aus. Diese Reihenfolge steht in den Bedingungen, wird aber im Einzahlungsdialog nicht wiederholt.
Probleme tauchen auf, wenn die Paysafecard-Zahlung über das MyPaysafecard-Konto abgewickelt wird. Einige Anbieter behandeln MyPaysafecard als eigenständige Zahlungsmethode und schließen sie von Bonusaktionen aus, obwohl sie technisch auf demselben System basiert wie der PIN-Code. Bet365, Betano und bwin machen hier keinen Unterschied. Bet-at-home hatte in der Vergangenheit Ausschlüsse für E-Wallets in den Bonusbedingungen, aktuell ist jedoch kein Willkommensbonus aktiv, sodass die Frage nicht greift.
Ein zweites Hindernis ist die LUGAS-Registrierung. Wer bei einem Anbieter das Monatslimit von 1.000 € ausgeschöpft hat, kann bei einem zweiten Buchmacher keine weitere Einzahlung vornehmen — auch nicht, um dort einen Bonus zu aktivieren. Das System prüft anbieterübergreifend. Ein Spieler, der bei Bet365 bereits 1.000 € eingezahlt hat, kommt im selben Monat bei Interwetten nicht mehr über die Türschwelle. Die Bonusjagd über mehrere Plattformen ist damit ausgeschlossen.
Greift der Willkommensbonus auch bei Paysafecard-Einzahlung?
Ja, bei allen acht Anbietern löst die Paysafecard-Einzahlung den Willkommensbonus aus. Interwetten verlangt die Aktivierung im Profil vor der ersten Einzahlung, die übrigen schalten den Bonus automatisch frei. Ausnahmen für bestimmte Zahlungswege sind in den aktuellen Bedingungen nicht dokumentiert.
Neue Paysafecard-Wettanbieter 2026 — wer hinzugekommen ist und was sich geändert hat
Wer nach neuen Sportwettenanbietern mit Paysafecard sucht, stößt auf ein ernüchterndes Bild: Der deutsche Markt ist seit 2020 weitgehend konsolidiert. Tipico und Interwetten erhielten ihre GGL-Lizenz bereits im Herbst 2020, Bet365, bwin und Bet-at-home folgten 2021, Betano kam kurz darauf hinzu. Seither hat sich an der Anbieterstruktur kaum etwas verändert. Die regulatorischen Hürden sind hoch, die Margenvorgaben eng, und das LUGAS-Limit von 1.000 € pro Monat macht den deutschen Markt für internationale Buchmacher wenig attraktiv. Was bleibt, ist eine überschaubare Gruppe lizenzierter Anbieter — und mit Merkur Bets genau ein Neuzugang in den letzten drei Jahren.
Merkur Bets mit GGL-Lizenz seit April 2024
Merkur Bets trat im April 2024 mit einer GGL-Whitelist-Lizenz in den deutschen Markt ein und ist damit der erste nennenswerte Neuzugang seit der Konsolidierungsphase 2021. Der Anbieter akzeptiert Paysafecard für Einzahlungen ohne Mindestbetrag oberhalb der gesetzlichen Schwelle, übernimmt die Wettsteuer von 5,3 % vollständig und verzichtet auf Neukundenboni — ein Muster, das sich bei fast allen GGL-Anbietern durchgesetzt hat. Auszahlungen per Paysafecard bietet Merkur Bets nicht an; Gewinne werden per SEPA oder auf andere hinterlegte Zahlungswege ausgezahlt. Das Quotenniveau liegt im mittleren Bereich der lizenzierten Konkurrenz, die Buchmachermarge auf Bundesliga-Partien bewegt sich zwischen 6 und 7 % — vergleichbar mit Tipico, aber merklich über Bet365 oder Betano. Für Gelegenheitsspieler, die Wert auf vollständige Steuerübernahme legen und ausschließlich über LUGAS wetten, ist Merkur Bets eine Option. Wer höhere Quoten oder Auszahlungen per Paysafecard benötigt, findet bei Bet365 oder Interwetten bessere Bedingungen.
Was „neu“ im regulierten Markt wirklich bedeutet
Ein neuer Wettanbieter mit GGL-Lizenz ist selten geworden. Die Konzessionierung erfordert Serverstandorte in Deutschland, lückenlose OASIS-Anbindung, LUGAS-Integration und eine Verwaltungsgebühr von 5 % auf den Wetteinsatz, die als Steuer an den Fiskus geht. Dazu kommen technische Vorgaben für Verifizierung, Zahlungsverkehr und Spielerschutz, die einen Markteintritt aufwendig und kostspielig machen. Die meisten etablierten Buchmacher haben sich zwischen 2020 und 2021 entschieden — entweder für die GGL-Lizenz oder gegen den deutschen Markt. Anbieter wie PlayZilla, die mit einer Anjouan-Konzession von den Komoren werben, operieren rechtlich in einer Grauzone und bieten weder LUGAS- noch OASIS-Integration. Solche Plattformen versprechen oft höhere Limits und Bonusangebote, setzen den Spieler aber einem rechtlichen Risiko aus: Gewinne können blockiert werden, Rechtsansprüche sind schwer durchsetzbar, und eine Beschwerde bei einer deutschen Aufsicht läuft ins Leere. Neu ist dort nicht gleichbedeutend mit sicher.
Sportarten und Wettarten — von Bundesliga bis eSport mit Paysafecard
Fußball-Wetten mit Paysafecard sind bei allen acht Anbietern verfügbar, aber das Spektrum reicht darüber hinaus deutlich weiter. Die Zahlungsmethode ist sportartenunabhängig — wer per Paysafecard einzahlt, hat Zugang zum gesamten Wettangebot des jeweiligen Buchmachers, vom deutschen Oberhaus über NBA-Spiele bis zu Counter-Strike-Turnieren. Der Unterschied liegt nicht in der Zahlungsschiene, sondern in der Breite und Tiefe des Angebots: Bet365 und bwin decken ein globales Programm ab, Tipico konzentriert sich traditionell auf europäische Ligen und Mainstream-Sportarten, Merkur Bets ist als jüngster GGL-Anbieter noch im Aufbau. PlayZilla wirbt mit exotischen Ligen und höheren Limits, bleibt aber ohne deutsche Lizenz eine rechtliche Grauzone. Die Paysafecard ist der Schlüssel zur Kasse, nicht zur Sportkarte.
Fußball — Bundesliga, Champions League und internationale Ligen
Die Bundesliga steht bei allen lizenzierten Anbietern im Mittelpunkt, ergänzt durch die Champions League und die großen europäischen Ligen von England bis Spanien. Bet365 geht in die Breite und bietet auch obere Spielklassen aus Südamerika, Asien und Afrika, bwin deckt ein ähnlich weites Feld ab. Interwetten und Tipico bleiben europazentriert, mit Schwerpunkt auf den Top-Fünf-Ligen und den internationalen Klubwettbewerben. Merkur Bets konzentriert sich auf deutsche und westeuropäische Wettbewerbe. Die Markttiefe — also wie viele Wettmöglichkeiten ein Anbieter pro Spiel anbietet — variiert erheblich: Bet365 listet zu einem Bundesliga-Topspiel regelmäßig über 100 Märkte, von Eckball-Wetten bis zu Spieler-Spezialwetten. Tipico hält sich schlanker. Für EM- und WM-Turniere fahren alle Anbieter ihr Programm hoch, die Paysafecard funktioniert dort genauso wie im Ligabetrieb.
US-Sport, Kampfsport und eSport
Basketball, American Football, Baseball und Eishockey aus Nordamerika sind bei Bet365, bwin und Betano fest im Programm, mit NBA und NFL als Schwerpunkten. Interwetten deckt die großen US-Ligen ab, Tipico konzentriert sich auf NHL und NBA, während Merkur Bets und Bet-at-home hier selektiver sind. Kampfsport — UFC, Bellator, Boxen — findet sich bei Bet365 und bwin mit durchgehender Abdeckung, bei den übrigen Anbietern punktuell zu Großveranstaltungen. eSport hat sich aus der Nische bewegt: Counter-Strike, League of Legends und Dota 2 sind bei Bet365, Betano und bwin standardmäßig gelistet, mit Live-Märkten zu den großen Turnieren. Tipico bietet eSport-Wetten an, aber das Programm ist schmaler. Merkur Bets baut das Segment noch auf. Die Einzahlung per Paysafecard unterscheidet sich nicht von der für klassische Sportarten — das LUGAS-Limit von 1.000 € pro Monat gilt sportartenübergreifend.
Live-Wetten und mobile Apps mit Paysafecard
Live-Wetten gehören bei allen GGL-Anbietern zur Standardausstattung, die technische Umsetzung variiert. Bet365 überträgt viele Events per Livestream direkt in der App, bwin und Betano bieten ein ähnliches Angebot. Tipico, Interwetten und Bet-at-home setzen auf Live-Ticker und Visualisierung, ohne vollwertiges Streaming. Die Paysafecard-Einzahlung läuft in den mobilen Apps reibungslos, die Zahlungsmaske ist identisch zur Desktop-Variante: Code eingeben, Betrag bestätigen, fertig. Push-Benachrichtigungen und Schnellwetten sind appübergreifend verfügbar. Auszahlungen per Paysafecard sind in den Apps dort möglich, wo sie auch am Desktop funktionieren — also bei Bet365, Interwetten, bwin und Bet-at-home. Ein verifiziertes MyPaysafecard-Konto mit hinterlegtem Ausweis ist Voraussetzung für Transaktionen über 50 €, unabhängig davon, ob man am Rechner oder mobil einzahlt.
| Anbieter | Fußball-Ligen | US-Sport | eSport | Live-Streaming |
|---|---|---|---|---|
| Bet365 | Global, über 100 Ligen | NBA, NFL, MLB, NHL umfassend | CS:GO, LoL, Dota 2 durchgehend | Ja, viele Events |
| Betano | Europa + Südamerika | NBA, NFL, NHL | CS:GO, LoL verfügbar | Ja, ausgewählte Events |
| Interwetten | Europa-Schwerpunkt | NBA, NHL, NFL Hauptligen | Eingeschränkt | Nein |
| bwin | Global, breites Angebot | NBA, NFL, MLB, NHL | CS:GO, LoL, Dota 2 | Ja, ausgewählte Events |
| Tipico | Europa, Top-Fünf-Ligen | NBA, NHL | Eingeschränkt | Nein |
| Merkur Bets | Deutschland + Westeuropa | Selektiv | Im Aufbau | Nein |
| Bet-at-home | Europa-Fokus | Selektiv | Selektiv | Nein |
| PlayZilla | Breites Angebot inkl. Exoten | Verfügbar | Verfügbar | Teilweise |
Die Tabelle zeigt, dass die Sportbreite nicht von der Paysafecard-Verfügbarkeit abhängt, sondern vom Geschäftsmodell des Anbieters. Bet365 und bwin fahren als globale Player ein Vollprogramm, Tipico bleibt bei bewährten Mainstream-Märkten. PlayZilla punktet mit exotischen Ligen, trägt aber das Risiko der fehlenden GGL-Lizenz. Für Spezialisten in Nischensportarten lohnt ein Blick auf Bet365 und bwin, für Bundesliga- und Champions-League-Wetten reichen auch die schmaleren Programme.
Kann ich EM- und WM-Wetten 2026 per Paysafecard aktivieren?
Ja, bei allen acht Anbietern funktioniert die Paysafecard-Einzahlung auch für EM- und WM-Wetten. Turniere dieser Größenordnung sind im regulären Wettangebot enthalten, die Zahlungsmethode spielt keine Rolle für die Verfügbarkeit. Bonusaktionen zu Großturnieren können an bestimmte Einzahlungswege gekoppelt sein — prüfen Sie die jeweiligen Bedingungen.
High Limit, VIP-Zugänge und was für ernsthafte Wettende zählt
Paysafecard sportwetten high limit anbieter — die Formulierung verspricht mehr, als der GGL-Rahmen hergibt. Das LUGAS-Limit von 1.000 € pro Monat gilt anbieterübergreifend, unabhängig von der Zahlungsmethode. Wer ernsthaft wettet, stößt bei Paysafecard nicht am Einzahlungslimit des Buchmachers an, sondern an der gesetzlichen Obergrenze, die sich über Bet365, Betano und Tipico summiert. Ein Highroller-Programm mit monatlich dreistelligen Einsätzen ist unter diesen Bedingungen nicht darstellbar. Was bleibt, ist die Frage, bei welchem der acht Anbieter sich der begrenzte Spielraum am wenigsten verschenkt.
LUGAS als Deckel für Highroller — was bleibt übrig
1.000 € im Monat entsprechen durchschnittlich knapp 33 € pro Tag. Wer täglich zwei bis drei Kombiwetten à 20 € platziert, schöpft das Kontingent bereits aus. Ein VIP-Zugang, wie ihn Bet365 oder Interwetten für regelmäßige Spieler anbieten, ändert daran nichts — die Einzahlungshöhe bleibt gedeckelt, persönliche Betreuung und bevorzugte Quoten greifen nur innerhalb dieses Rahmens. Bet-at-home erlaubt zwar Auszahlungen bis 5.000 € per Paysafecard, aber wer diesen Betrag erreichen will, muss ihn zunächst aus einem Budget von maximal 1.000 € monatlich erwirtschaften. Der Hebel liegt nicht in der Zahlungsmethode, sondern in Quote und Trefferrate.
Anbieter ohne LUGAS-Anbindung, wie der auf Komoren lizenzierte PlayZilla, entziehen sich dieser Begrenzung. Das bedeutet aber auch: kein Spielerschutz nach deutschem Recht, kein Ausschluss über OASIS, keine Aufsicht durch die GGL. Wer hier einzahlt, wettet auf eigenes Risiko ohne die Absicherung, die der deutsche Konzessionsvertrag vorsieht. Die vermeintliche Freiheit endet spätestens bei Auszahlungsschwierigkeiten oder Streitfällen — der Rechtsweg ist langwierig, teuer und mit ungewissem Ausgang.
Quotenniveau und Margen — wo sich der Mehraufwand lohnt
Unter 1.000 € monatlich zählt jeder Prozentpunkt. Die Buchmachermarge auf eine Bundesliga-Partie liegt bei Bet365 und Betano bei etwa 4,6 %, bei Tipico und Interwetten bei 6 bis 7 %. Das klingt marginal. Rechnet man es hoch, zeigt sich der Effekt: Über 100 Wetten à 50 € — das entspricht bei konservativem Einsatz etwa fünf Monaten unter LUGAS-Bedingungen — summiert sich der Preisaufschlag auf 100 bis 125 € zugunsten der Anbieter mit niedrigerer Marge. Hinzu kommt das Wettsteuer-Handling. Tipico und Merkur Bets übernehmen die 5,3 % vollständig, Bet365 und bwin rechnen sie vom Gewinn ab. Auf dieselben 100 Wetten ergibt das einen Unterschied von bis zu 265 € — nicht durch bessere Prognosen, sondern durch die Wahl des Buchmachers.
Paysafecard ändert an dieser Rechnung nichts, weder zum Vorteil noch zum Nachteil. Die Gebührenfreiheit bei Einzahlungen gilt bei allen acht Anbietern gleichermaßen, Auszahlungen per PSC sind ohnehin selten und oft auf 250 € je Transaktion begrenzt. Wer unter LUGAS wettet und dabei Wert auf Nettogewinn legt, optimiert nicht die Zahlungsmethode, sondern Marge und Steuermodell. Bet365 bietet die niedrigste Marge, Tipico das kundenfreundlichste Steuer-Handling. Beides zusammen gibt es nicht — die Entscheidung hängt davon ab, ob man häufig mit kleinen Einsätzen oder selten mit höheren Einzelwetten arbeitet.
::: dos-donts
Was sich lohnt
- Marge prüfen: Bet365 und Betano liegen bei Bundesliga-Wetten rund 2 Prozentpunkte unter Tipico — über Monate gerechnet ein spürbarer Vorteil
- Steuer-Handling vergleichen: Tipico und Merkur Bets übernehmen die 5,3 % vollständig, bei Bet365 geht sie vom Gewinn ab
- LUGAS-Limit im Blick behalten: 1.000 € gelten für alle GGL-Anbieter zusammen, nicht pro Buchmacher
- Auszahlungslimit klären: Bet-at-home erlaubt bis 5.000 € per PSC, alle anderen maximal 250 bis 500 €
—
Was man lässt
- Anbieter ohne LUGAS wählen: keine GGL-Aufsicht, kein Rechtsschutz nach deutschem Glücksspielrecht
- VIP-Programme überschätzen: bevorzugte Quoten ändern nichts am monatlichen Einzahlungslimit
- Paysafecard als Bypass verstehen: das 1.000-€-Limit gilt unabhängig von der Zahlungsmethode
- Mehrere Konten bei verschiedenen GGL-Anbietern nutzen, um LUGAS zu umgehen: OASIS-Sperre greift anbieterübergreifend
:::
Was die Paysafecard-Rechnung über eine Saison zeigt
Die OASIS-Sperre und das LUGAS-Limit sind keine Schikane, sondern der Preis, den der legale Markt für den Spielerschutz zahlt. Wer glaubt, mit Paysafecard oder mehreren Konten daran vorbeizukommen, hat das System nicht verstanden — die Deckelung greift anbieterübergreifend, und Umgehungsversuche enden im besten Fall mit gesperrten Konten, im schlimmsten mit dem Verlust jeglichen Rechtsschutzes. Die Frage ist nicht, ob man die 1.000 € pro Monat sinnvoll findet, sondern was man innerhalb dieser Grenze erreichen kann.
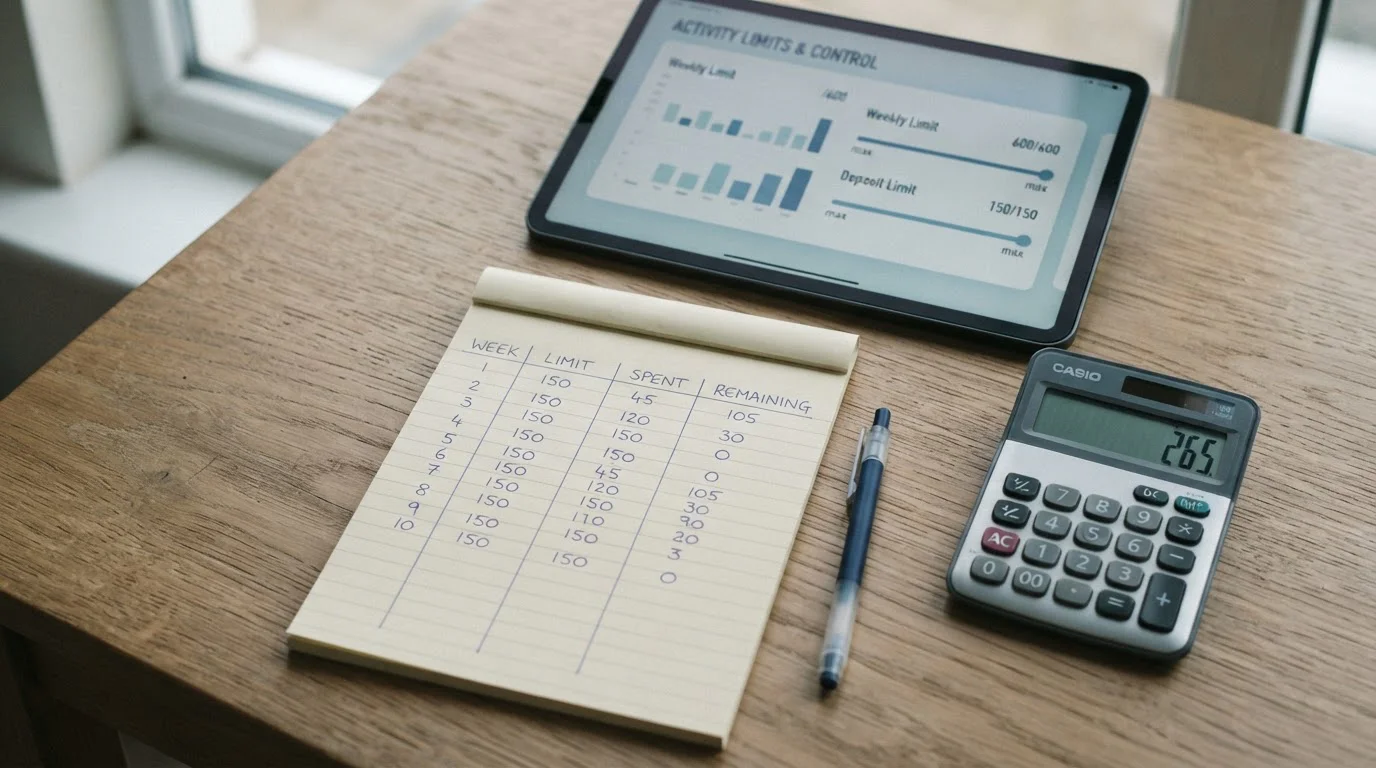
Die Rechnung über eine Bundesliga-Saison von August bis Mai zeigt, woran die meisten erst nach Monaten merken, dass sie Geld liegen gelassen haben. Neun Monate à 1.000 € erlauben einen Gesamtumsatz von 9.000 €. Bei durchschnittlich 50 € pro Wettschein sind das 180 Wetten. Wer bei Tipico oder Interwetten mit 6 bis 7 % Marge wettet statt bei Bet365 oder Betano mit 4,6 %, zahlt über die Saison gerechnet rund 216 € Preisaufschlag — nur für schlechtere Quoten. Kommt die Wettsteuer von 5,3 % obendrauf, weil der Anbieter sie nicht übernimmt, verschwinden weitere 477 € vom Umsatz. Zusammen macht das bis zu 693 € Unterschied, bevor auch nur eine einzige Wette gewonnen oder verloren wurde. Das ist der Gegenwert von knapp 14 Wettscheinen à 50 €, die man hätte platzieren können, aber nicht mehr kann.
Paysafecard ändert daran nichts. Die Zahlungsmethode ist eine Schiene, kein Bypass. Sie bringt Komfort bei der Einzahlung, aber die versprochene Anonymität endet bei 50 €, und die Auszahlung funktioniert nur bei vier von acht GGL-Anbietern mit teils lächerlichen Limits von 250 € pro Transaktion. Wer ernsthaft wettet, braucht am Ende SEPA oder PayPal — und damit ist die Frage, ob man mit einem 16-stelligen PIN-Code eingezahlt hat, für den Workflow irrelevant geworden. Was zählt, ist das Quotenniveau, die Steuerübernahme und ob der Anbieter tatsächlich auszahlt, wenn man gewinnt. Bet365, Interwetten und bwin erfüllen das mit Abstrichen; die übrigen haben jeweils eigene Schwächen, die in den vorangegangenen Abschnitten aufgeschlüsselt sind.
Das monatliche Limit von 1.000 € existiert, weil problematisches Spielverhalten bei Sportwetten in Deutschland documented ist und die GGL-Lizenz genau diese Grenze als Kompromiss zwischen Marktzugang und Schadensbegrenzung zieht. Wer innerhalb von 1.000 € pro Monat keinen Weg findet, mit Sportwetten umzugehen, sollte nicht nach Anbietern ohne LUGAS suchen, sondern die eigene Strategie überdenken. Die Anbieter ohne GGL-Aufsicht mögen höhere Limits bieten, aber sie bieten auch keinerlei Rechtsschutz, keine Einlagensicherung und keine unabhängige Beschwerdeinstanz — und das Risiko trägt ausschließlich der Wettende. Der regulierte Markt ist nicht perfekt, aber er ist kalkulierbar. Das ist mehr, als man von PlayZilla und Konsorten sagen kann.
